Zak als Hauptkonto: Reicht das Smartphone-Konto für den Alltag?

Ein Konto für den Lohneingang, die Miete, Krankenkassenprämien und andere Rechnungen. Dazu eine Karte zum Bezahlen, TWINT, eBill und hin und wieder ein Bargeldbezug. Eigentlich sind meine Anforderungen an ein Hauptkonto gar nicht besonders aussergewöhnlich.
Genau deshalb stellt sich für mich die Frage: Braucht es dafür heute überhaupt noch ein klassisches Bankkonto oder könnte auch ein Smartphone-Konto wie Zak diese Aufgabe übernehmen?
Was muss ein Hauptkonto für mich können?
Bevor ich mir die einzelnen Funktionen von Zak anschaue, stellt sich zunächst eine andere Frage: Was erwarte ich überhaupt von einem Hauptkonto?
Für mich ist es in erster Linie die zentrale Anlaufstelle für den normalen Zahlungsverkehr. Der Lohn kommt darauf, Rechnungen und wiederkehrende Ausgaben werden davon bezahlt und mit der dazugehörigen Karte bezahle ich meine Einkäufe.
Hier mal aufgelistet:
- Lohn und andere Zahlungen empfangen
- Rechnungen bezahlen
- eBill nutzen
- mit Karte in Geschäften und online bezahlen
- TWINT nutzen
- Bargeld beziehen
- Geld für bestimmte Ausgaben oder Sparziele zurücklegen
- gelegentlich Zahlungen ins Ausland tätigen
Vieles davon gehört heute zum Standard. Gerade deshalb muss sich ein Smartphone-Konto aus meiner Sicht nicht unbedingt mit möglichst vielen Zusatzfunktionen beweisen. Viel wichtiger ist, dass die alltäglichen Dinge zuverlässig und unkompliziert funktionieren. Und genau hier ist Zak inzwischen ziemlich gut aufgestellt.
Die alltäglichen Bankgeschäfte mit Zak
Die wichtigsten Funktionen für den alltäglichen Zahlungsverkehr deckt Zak ab. Das Zak-Konto besitzt eine eigene IBAN und kann entsprechend auch für den Lohneingang verwendet werden. Zahlungen innerhalb der Schweiz in Schweizer Franken sowie Zahlungen in den SEPA-Raum können kostenlos über die App ausgeführt werden.
QR-Rechnungen lassen sich direkt mit dem Smartphone erfassen. Und wer seine Rechnungen ohnehin hauptsächlich digital erhält, kann auch eBill direkt mit Zak verwenden.
Für mich ist das ein wichtiger Punkt. Ein Hauptkonto sollte möglichst wenig zusätzliche Arbeit verursachen. Mit eBill lässt sich bereits ein grosser Teil meines alltäglichen Bankings erledigen..
Eine Einschränkung sollte man allerdings kennen: Die Summe der Zahlungsaufträge ist bei Zak derzeit auf 25’000 Franken pro Woche begrenzt. Im normalen Alltag dürfte das für viele kaum eine Rolle spielen. Wer regelmässig grössere Überweisungen tätigt, sollte das Limit jedoch berücksichtigen.
Auch TWINT funktioniert mit Zak
TWINT gehört für mich ebenfalls zu den Dingen, die ein Schweizer Hauptkonto unterstützen sollte.
Zak lässt sich mit der Bank Cler TWINT App verbinden. Zahlungen werden dabei direkt dem Zak-Konto belastet. Ein separates Prepaid-Guthaben – wie früher einmal – muss also nicht zuerst aufgeladen werden.
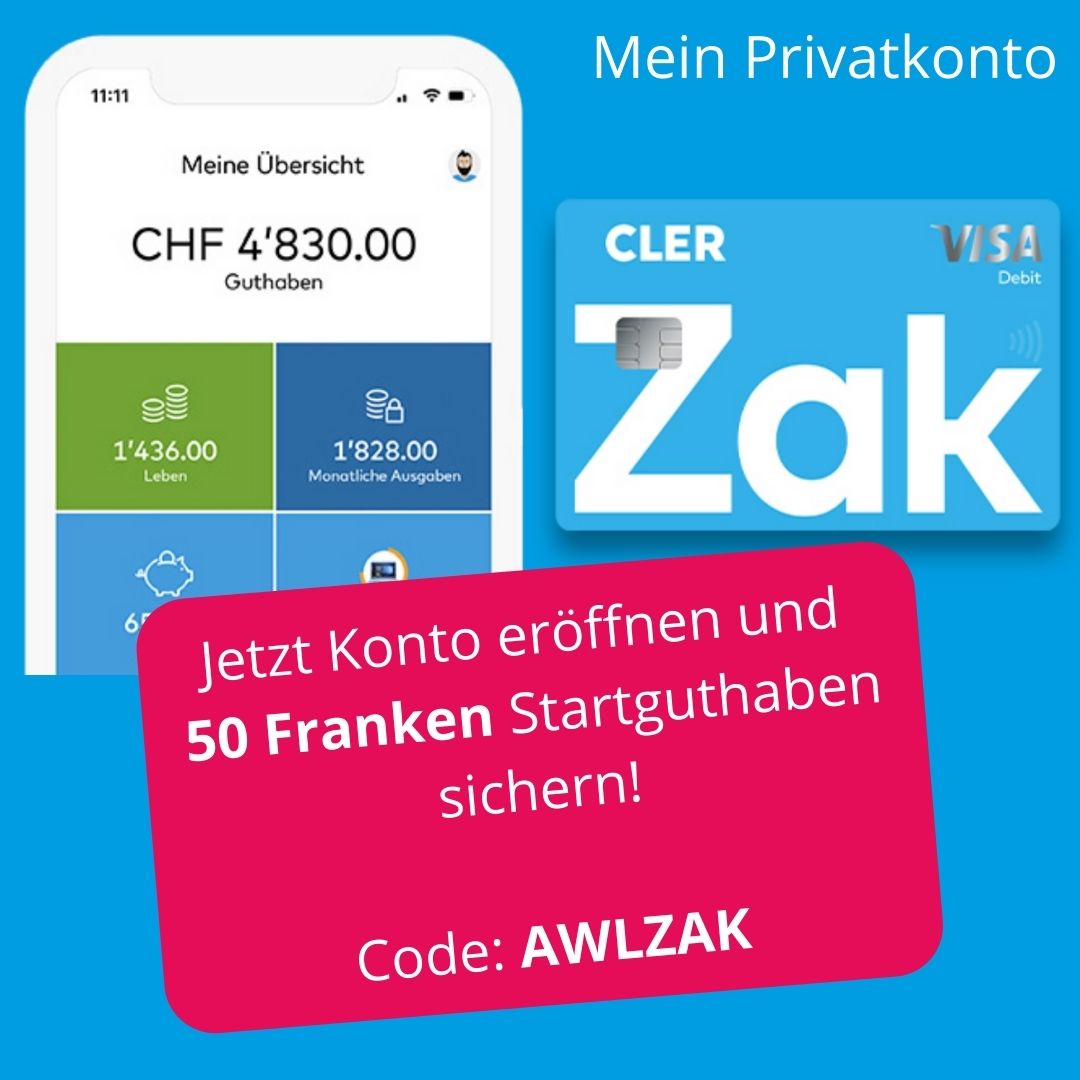
Bezahlen mit der Zak Visa Debit
Zum kostenlosen Zak-Konto gehört auch eine kostenlose Visa Debitkarte. Zahlungen in der Schweiz sind kostenlos. Die Karte unterstützt ausserdem Mobile Payment. Wer hauptsächlich mit Smartphone oder Smartwatch bezahlt, kann sie entsprechend mit Apple Pay, Google Pay etc. verwenden. Damit kommt man im Alltag problemlos zurecht: Einkäufe im Supermarkt, Restaurantbesuche, Onlineshopping oder das kontaktlose Bezahlen unterwegs.
Eine klassische Kreditkarte ist im kostenlosen Zak-Angebot dagegen nicht enthalten. Ob das überhaupt ein Nachteil ist, hängt stark von den eigenen Gewohnheiten ab. Für die meisten alltäglichen Einkäufe reicht eine Debitkarte vollkommen aus. Bei Reisen, Mietwagenbuchungen oder bestimmten Hotelbuchungen kann eine Kreditkarte aber weiterhin notwendig sein.
Bargeld: problemlos, solange der richtige Bancomat in der Nähe ist
Bargeld spielt bei mir zwar längst nicht mehr die gleiche Rolle wie früher. Komplett darauf verzichten möchte ich aber trotzdem nicht.
Beim kostenlosen Zak-Konto sind Bargeldbezüge an Bancomaten der Bank Cler kostenlos. An anderen Schweizer Geldautomaten kostet ein Bezug in Schweizer Franken aktuell 2 Franken. Im Ausland fallen bei Zak 5 Franken pro Bezug an. Bei Zak Plus entfallen diese von der Bank Cler erhobenen Bezugsgebühren.
Wer häufig Bargeld bezieht und keinen Bank-Cler-Bancomaten in der Nähe hat, sollte diesen Punkt also berücksichtigen. Es geht aber auch anders: Bei Coop kann beispielsweise ab einem Einkauf von 10 Franken kostenlos Bargeld an einer bedienten Kasse bezogen werden.
Für jemanden, der nur gelegentlich Bargeld benötigt, dürfte die Situation damit gut lösbar sein. Wer dagegen mehrmals pro Woche einen beliebigen Bancomaten nutzen möchte, könnte sich für Zak Plus entscheiden. Mit der bezahlten Zak-Version sind Bargeldabhebungen kostenlos.
Geld mit Töpfen organisieren
Eine Funktion von Zak, die ich bei einem Hauptkonto besonders genial finde, sind die Töpfe. Dabei kann ein Teil des vorhandenen Geldes innerhalb von Zak bestimmten Zwecken zugewiesen werden. Beispielsweise könnte man Töpfe für Ferien, Steuern, Versicherungen oder grössere Anschaffungen anlegen.
Das Geld bleibt dabei Bestandteil des Kontos (und derselben IBAN), wird innerhalb der App aber übersichtlicher angezeigt. Zusätzlich bietet Zak gemeinsame Töpfe an, mit denen sich Ausgaben innerhalb einer Gruppe oder eines Paars verwalten lassen.
Wer Geld tatsächlich separat und verzinst zurücklegen möchte, kann innerhalb von Zak ausserdem ein eigenes Sparkonto eröffnen. Dieses ist vom normalen Privatkonto getrennt.
Was kostet Zak als Hauptkonto?
Sowohl das Zak-Konto als auch die dazugehörige Visa Debitkarte sind kostenlos. Daneben gibt es Zak Plus für 8 Franken pro Monat.
Zak Plus unterscheidet sich vor allem bei den Zusatzleistungen. Unter anderem sind, wie bereits erwähnt, Bargeldbezüge an fremden Geldautomaten in der Schweiz und im Ausland ohne zusätzliche Bezugsgebühr der Bank Cler möglich.


Brauche ich neben Zak noch eine zweite Karte oder ein zweites Konto?
Ein Hauptkonto muss für mich nicht zwangsläufig sämtliche denkbaren Finanzdienstleistungen abdecken. Auch bei einem klassischen Bankkonto verwenden viele zusätzlich eine Kreditkarte eines anderen Anbieters oder ein separates Sparkonto.
Deshalb würde ich die entscheidende Frage etwas anders formulieren:
Kann Zak das Zentrum meiner alltäglichen Finanzen sein?
Für mich spricht nichts dagegen. Lohn, Rechnungen, eBill, TWINT, Kartenzahlungen und Bargeldbezüge lassen sich damit abdecken. Dazu kommen wirklich geniale Funktionen wie die Töpfe, ein integriertes Sparkonto, die Säule 3a und inzwischen zum Investieren direkt in Zak gibt es neu das Feature Zak Invest.
Je nach persönlichen Bedürfnissen könnte trotzdem eine Ergänzung sinnvoll sein. Wer oft reist, könnte beispielsweise eine zweite Karte mit günstigeren Fremdwährungskonditionen verwenden. Wer eine klassische Kreditkarte benötigt, wird ebenfalls eine zusätzliche Lösung brauchen. Das bedeutet für mich aber nicht, dass Zak deshalb kein Hauptkonto sein kann.
Wo liegen die Grenzen von Zak als Hauptkonto?
Bei den alltäglichen Bankgeschäften finde ich erstaunlich wenige Punkte, die grundsätzlich gegen Zak sprechen. Einschränkungen gibt es eher bei spezielleren Anforderungen, wie der wöchentlichen Limite von 25’000 Franken.
Mein Fazit: Kann Zak ein klassisches Hauptkonto ersetzen?
Je länger ich mir anschaue, was ich von einem Hauptkonto tatsächlich brauche, desto kürzer wird die Liste der Dinge, die mir bei Zak dafür fehlen.
Der alltägliche Zahlungsverkehr ist abgedeckt. Lohn empfangen, Rechnungen bezahlen, Daueraufträge einrichten, eBill verwenden, mit Karte oder TWINT bezahlen und Bargeld beziehen – all das ist möglich. Gleichzeitig bietet Zak mit Töpfen, Sparen, Vorsorge und Invest inzwischen deutlich mehr als nur grundlegende Kontofunktionen.
Und anders als bei vielen reinen Neobanken steht hinter Zak mit der Bank Cler eine klassische Schweizer Bank. Zak-Kundinnen und -Kunden können deshalb bei Bedarf auch die Geschäftsstellen der Bank Cler nutzen und sich persönlich beraten lassen.
Hinweis: Die Informationen zu Zak richten sich ausschliesslich an Personen mit Wohnsitz in der Schweiz. Ein Zak-Konto kann nur mit Domizil Schweiz eröffnet werden. Dieser Beitrag wurde mit Unterstützung von Zak realisiert. Meine Einschätzungen beruhen dabei auf meinen eigenen Erfahrungen.

Seit 2016 lebe ich in der Schweiz zusammen mit meiner Schweizer Partnerin. Beruflich bin ich in der Pharmaindustrie bei einem grossen internationalen Unternehmen in Schaffhausen gestartet. Seit 2019 betreibe ich diesen Blog und den gleichnamigen YouTube-Kanal.
Wenn du mehr über mich erfahren möchtest: Auf meiner „Über mich“-Seite findest du meine persönliche Auswandergeschichte und die Hintergründe für diesen Blog.
- Zak als Hauptkonto: Reicht das Smartphone-Konto für den Alltag? - 3. Oktober 2026
- Diese Aktien zahlen mir jedes Jahr mehr Dividende - 30. Juni 2026
- Jeder zweite Deutsche denkt ans auswandern 🧳🇩🇪 - 31. März 2026